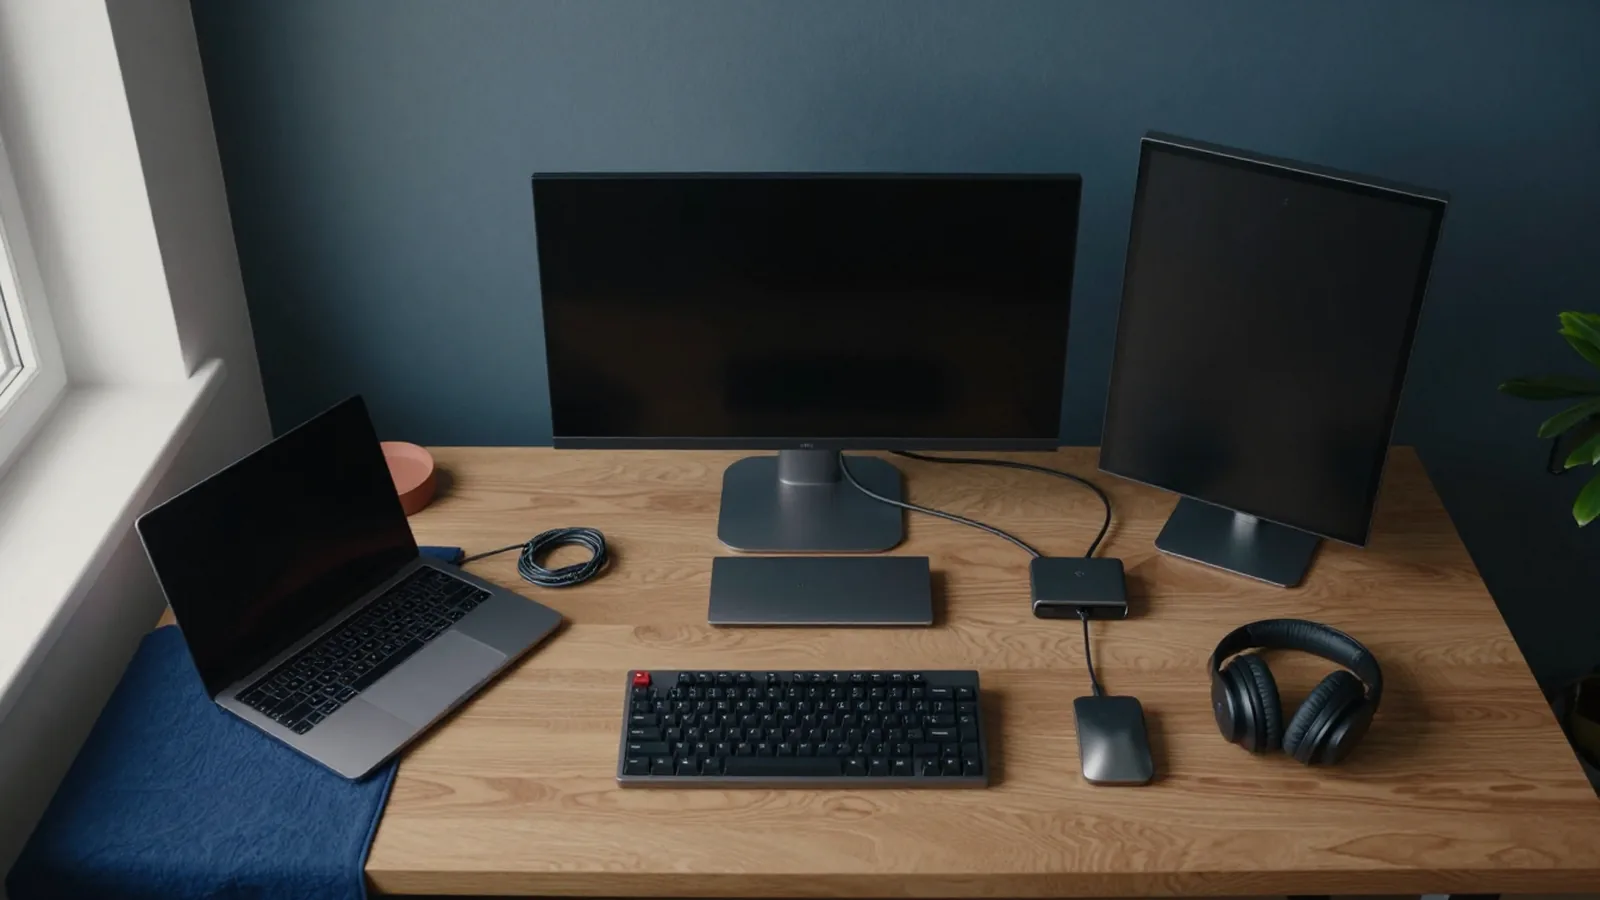
Technik-Stillleben von oben mit Laptop, externem Monitor, mechanischer Tastatur, Kopfhörern und Dockingstation, die wertvolle Ausstattung eines Homeoffice-Arbeitsplatzes.
Equipment & Geräte

Equipment & Geräteschäden im Homeoffice: Wer zahlt was?

Der Monitor fällt, Wasser läuft über die Tastatur, eingebrochen wird auch noch: Bei Technik im Homeoffice ist die Frage nach dem Zahler komplexer, als die meisten denken. Hier bekommst du den Überblick.

Dein Heimarbeitsplatz ist oft ein Mix aus privatem und beruflichem Gerät, eigener Schreibtisch, Firmenlaptop, vielleicht ein selbst gekaufter zweiter Monitor. Geht etwas davon kaputt, hängt die Frage, wer zahlt, von drei Dingen ab: wem das Gerät gehört, welche Gefahr den Schaden verursacht hat und was in deinen Versicherungsbedingungen steht. Pauschale Antworten gibt es hier nicht, aber klare Leitplanken.

Das solltest du wissen

Arbeitsgeräte und die Hausratversicherung

Nach gängiger Bedingungslage sind Arbeitsgeräte im Homeoffice in vielen Hausratversicherungen mitversichert, auch ein vom Arbeitgeber gestellter Firmenlaptop, solange er sich in deiner Wohnung befindet. Gedeckt sind dann die klassischen Hausratgefahren: Feuer, Leitungswasser, Sturm, Hagel und Einbruchdiebstahl.

GEV Versicherung Ratgeber; Verivox Hausrat-Ratgeber · Stand 2025/2026
Warum das nicht garantiert ist

Aufpassen: Der Schutz ist nicht automatisch. Viele Verträge haben Entschädigungsgrenzen für Arbeitsgeräte und Arbeitsmittel, manche schließen beruflich genutzte Technik teilweise aus. Bei vom Arbeitgeber gestellten Geräten kann zusätzlich eine Vereinbarung mit dem Arbeitgeber eine Rolle spielen. Ein Blick in die eigenen Bedingungen lohnt sich deshalb immer.

Allianz Homeoffice-Themenseite; Verivox · Stand 2025/2026

Was nicht gedeckt ist

Ein klassischer Hausrat zahlt bei den genannten Gefahren, nicht aber, wenn dir das Gerät schlicht aus der Hand fällt. Reine Ungeschicklichkeit ohne äußere Gefahr ist typischerweise kein Hausrat-Fall. Für solche Schäden braucht es entweder eine erweiterte Deckung oder eine andere Lösung. Genau hier entstehen die teuren Missverständnisse.

GDV Hausrat-Branchenkontext · Stand 2025

Selbstständige: Technik ist deine Existenz

Wenn du als Freelancerin oder Freelancer ausschließlich von zu Hause arbeitest, ist deine Ausstattung dein Lebensunterhalt. Ein Wasserschaden am kompletten Setup kann existenziell werden. Für gewerblich genutzte Technik ist eine private Hausratversicherung oft nicht der passende Rahmen, dafür gibt es eigene Inhalts- oder Geräteversicherungen.

freelancermap Versicherungs-Ratgeber · Stand 2025

Hausrat oder spezielle Deckung?

Oft über die Hausrat abgedeckt

  • Feuer-, Wasser- und Sturmschäden an Technik in der Wohnung
  • Einbruchdiebstahl deiner Arbeitsgeräte
  • Vom Arbeitgeber gestellte Geräte bei den klassischen Gefahren
  • Privat genutzte Technik im überschaubaren Wert

Eher eine eigene Lösung nötig

  • Sturz- und Bruchschäden ohne äußere Gefahr
  • Hochwertige Profiausstattung von Selbstständigen
  • Rein gewerblich genutzte Technik
  • Geräte, die du regelmäßig außer Haus mitnimmst

Welche Lösung passt, hängt von deinen konkreten Bedingungen ab. Im Zweifel lohnt ein Blick in den Vertrag oder ein kurzes Gespräch. Stand 2025/2026.

Häufige Fragen

Ist mein Firmenlaptop zu Hause über meine Hausratversicherung versichert?

Oft ja, bei den klassischen Hausratgefahren wie Feuer, Leitungswasser oder Einbruch, solange das Gerät in deiner Wohnung ist. Garantiert ist es aber nicht, es kommt auf deine Bedingungen, mögliche Entschädigungsgrenzen und ggf. eine Vereinbarung mit dem Arbeitgeber an (Stand 2025/2026).

Zahlt die Hausrat, wenn mir der Monitor einfach runterfällt?

In der Regel nicht. Die klassische Hausratversicherung deckt definierte Gefahren ab, nicht aber reine Ungeschicklichkeit ohne äußere Ursache. Für Bruch- und Sturzschäden braucht es eine erweiterte Deckung oder eine andere Absicherung.

Brauche ich als Angestellte eine extra Versicherung für mein Homeoffice-Equipment?

Das hängt davon ab, wem die Technik gehört und wie wertvoll dein privates Setup ist. Bei überschaubarem privatem Equipment reicht oft die Hausrat. Bei teurer Ausstattung oder vielen eigenen Geräten lohnt es sich, die Lücken gezielt zu prüfen.

Was gilt für vom Arbeitgeber gestellte Geräte?

Firmengeräte in deiner Wohnung sind in vielen Hausratverträgen bei den klassischen Gefahren mitversichert. Wer im Schadensfall tatsächlich zahlt, kann aber zusätzlich von einer Vereinbarung mit dem Arbeitgeber und vom Grad deiner Sorgfalt abhängen.

Wie sichere ich als Selbstständige meine teure Technik ab?

Für gewerblich genutzte Profiausstattung ist eine private Hausratversicherung oft nicht der passende Rahmen. Sinnvoll können eine Inhalts- oder Geräteversicherung sein. Welche Lösung zu deinem Setup passt, lässt sich in einer kostenlosen Erstberatung klären.

Unsicher, ob das auf dich zutrifft?

Lass uns kurz drüberschauen, kostenlos und ohne Verkaufsdruck.

Equipment-Absicherung prüfen lassen
Ungebundener Versicherungsmakler

Einfach. Persönlich. Digital.

100+ Versicherer im Vergleich. Kostenlos, ungebunden, immer an deiner Seite. Wir beraten dich als ungebundener Versicherungsmakler nach §34d Abs. 1 Nr. 2 GewO – vergütet über die Courtage der Versicherer.

  • Berufsunfähigkeit
  • Haftpflicht
  • Altersvorsorge
  • Krankenversicherung
  • Rechtsschutz
  • und mehr
Kostenlos drüberschauen lassen